
Поломоечная машина окупается деньгами, когда уменьшает будущие платежи или позволяет получить подтверждённый дополнительный доход за вычетом связанных затрат. Быстрая уборка при неизменной зарплате сотрудников даёт свободное рабочее время — это полезный ресурс, но ещё не возврат денег на покупку.
Для решения о закупке нужны три отдельных результата: денежный поток, стоимость принятой уборки и высвобождённые человеко-часы. Ниже — метод сравнения, три учебных сценария и календарь с заменой батареи. Их цифры не являются тарифами, испытанием WaySklad или прогнозом для конкретной модели.
Сначала договоритесь, какую уборку сравниваете
База сравнения — ваш действующий способ: ручная уборка, существующая машина или подрядчик. Не нужно искусственно замедлять ручной вариант, чтобы новая техника выглядела выгоднее. Сравниваются одинаковая задача и одинаковые критерии приёмки, а не максимальные паспортные м²/ч двух машин.
| Зафиксировать | Как избежать ложной экономии |
|---|---|
| Площадь и частота | Уникальная принятая площадь одной уборки; повторный проход той же зоны не создаёт новые м². Две отдельные плановые уборки учитываются как два задания. |
| Загрязнение и покрытие | Одинаковое исходное состояние, предварительный сбор мусора, химия и инструменты, допустимые для пола. |
| Качество | Одинаковая приёмка после высыхания: остатки загрязнений, воды и следов. Непринятая зона не попадает в знаменатель. |
| Полный маршрут | Подготовка, мойка, края, вода, слив, ожидания, возврат, промывка узлов и хранение. |
| Окно и персонал | Время до открытия объекта отдельно от суммы человеко-часов всех участников. |
| Граница услуги | Если подрядчик убирал ещё санузлы и остекление, нельзя записать весь его счёт в экономию мойки пола. |
Если новая машина повышает стандарт уборки, покажите стоимость улучшения отдельно. Оно не становится денежной выгодой без понятного механизма: например, действительно предотвращённой дополнительной оплачиваемой уборки. Хронометраж полной уборки даёт входные часы; проверка покрытия и результата — основание принимать площадь.
Когда сэкономленные часы превращаются в рубли
Из полного времени работы вычитают время нового процесса. Если два человека заняты по часу, это два человеко-часа, даже когда на часах прошёл один час. Зарядка без участия сотрудника не равна оплачиваемому труду на всю её длительность. Машина с сиденьем также требует оператора.
| Изменение после покупки | Что включать в денежный расчёт |
|---|---|
| Уменьшились реально оплачиваемые переменные часы или сверхурочные | Документируемое изменение платежа с полной стоимостью часа для работодателя. Не чистую зарплату плюс повторно уже учтённые начисления. |
| Сократился объём договора подрядчика | Только подтверждённое снижение счёта при том же принятом результате. |
| Не потребуется планировавшийся дополнительный найм | Обоснованный будущий платёж, который иначе действительно возник бы. Не гипотетическую вакансию. |
| Штат и оплата не меняются | Ноль экономии фонда оплаты. Освободившиеся оплаченные часы — отдельный ресурс для других задач. |
| На этих часах выполняются дополнительные оплаченные заказы | Дополнительный вклад после переменных затрат и ограничений спроса, не вся выручка. Те же часы уже нельзя считать исчезнувшей зарплатой. |
Перераспределение работы может быть основным аргументом покупки: успевать в короткое окно, убрать ручную доработку, выполнять дополнительные обязанности без переработок. Но в решении должны быть отдельно записаны часы ресурса и рубли изменившихся платежей.
Полный бюджет: от комплектации до последней продажи
| Статья бюджета | Что включить и чем подтвердить |
|---|---|
| Покупка и запуск | Рабочая комплектация: машина, первая АКБ, зарядное устройство, щётки/пады и водосбор. Доставка, обучение, ввод, инфраструктура — только по действительной смете, без повторного учёта включённого в цену. |
| Труд | Полный цикл и число работников. Финальный уход и поездки к сливу учитываются один раз. |
| Химия, вода, слив | Реальная дозировка и расход по заданию, стоимость раствора и утилизации по условиям объекта. Килограммы концентрата не равны литрам без плотности. |
| Электроэнергия | Измерение со стороны сети с зарядными потерями либо подтверждённая модель расхода. А·ч — не кВт·ч; мощность двигателя × вся смена не заменяет измерение. |
| Износ и обслуживание | Щётки, пады, лезвия, фильтры и регламент по точному исполнению и режиму. Проверить, что уже покрывает сервисный договор. |
| Будущая батарея | Отдельный платёж в предполагаемом месяце, сценарий стоимости и срока. Не прибавлять одновременно резерв на замену и сам счёт. |
| Простой и резерв | Подтверждённые затраты на подмену, ремонт или доработку, а не вся выручка склада за день. |
| Хранение и инфраструктура | Только дополнительные расходы, возникшие из-за решения. Уже существующая свободная комната не автоматически новый денежный платёж. |
| Завершение горизонта | Чистые деньги от продажи: выручка минус подготовка и продажные расходы. Оценка остаточной стоимости без продажи — не поступление. |
Для решения «покупать сейчас или продолжать» уже оплаченная когда-то старая машина — понесённая затрата, а не новая покупка в базовом варианте. Зато её будущие ремонт, эксплуатация и замена, если требуются в выбранном горизонте, входят в сравнение. Условия обслуживания сверяют с гарантией и сервисом, а комплект питания — с точным предложением; выбор GEL или Li-ion сам по себе не задаёт дату замены.
Денежный TCO за горизонт = стартовые платежи + регулярные платежи + разовые события − чистая продажа в конце. Это не бухгалтерская себестоимость: амортизацию нельзя прибавить к уже учтённой покупке.
Учебная модель: один объект, три денежных сценария
Во всех сценариях один оператор выполняет одну и ту же принятую уборку. Меняется только возможность уменьшить оплату труда. Все числа ниже условные; цена машины не относится к товарным карточкам в конце статьи.
| Параметр | Учебное значение |
|---|---|
| Принятая площадь одной уборки | 3 000 м² |
| Количество уборок и горизонт | 20 в месяц; 36 месяцев |
| Полный трудовой цикл до → после | 6 → 2,5 человеко-часа |
| Месячный труд до → после | 120 → 50 человеко-часов |
| Покупка в готовой комплектации | 300 000 ₽ |
| Запуск, месяц 0 | 20 000 ₽ |
| Вода, химия, энергия до → после | 4 000 → 6 000 ₽/мес. |
| Прочие сервисные/расходные платежи до → после | 1 000 → 2 500 ₽/мес. |
| Дополнительная замена АКБ, конец месяца 18 | 48 000 ₽ |
| Продажа в конце месяца 36 | 60 000 − 10 000 = 50 000 ₽ чистыми |
Итого: 60 000 принятых м² в месяц и 2 160 000 м² за горизонт. Старт — 320 000 ₽ в месяце 0; прочие текущие платежи увеличиваются на 3 500 ₽/мес. Первая батарея включена в покупку, будущая замена в регулярные платежи не включена.
Это модель недисконтированных денежных потоков. В ней не моделируются вычеты НДС, налог на прибыль, кредит/лизинг, инфляция и стоимость капитала. Суммы — условные платежи, а не утверждение «без НДС». Для реального бюджета эти параметры согласуют с финансовой службой в единой налоговой и платёжной базе.
A, B и C: одинаковое время, разные деньги
A. Все сократившиеся часы уменьшают платежи
За 70 часов в месяц больше не нужно платить по 450 ₽/ч: 31 500 ₽. За вычетом дополнительных 3 500 ₽ расходов остаётся 28 000 ₽/мес. Текущая стоимость уборки меняется с 59 000 до 31 000 ₽/мес. Здесь сокращённые часы больше не оплачиваются: нельзя одновременно объявить их ещё и свободным оплачиваемым ресурсом.

B. Штат и фонд оплаты не изменились
Сотрудникам по-прежнему платят 75 000 ₽/мес. за все обязанности. Уборка требует на 70 часов меньше, но экономия зарплаты равна нулю. Изменение текущего денежного потока: −3 500 ₽/мес. Общий бюджет этих сотрудников и указанных нетрудовых расходов — 80 000 → 83 500 ₽/мес.
На горизонте 36 месяцев денежного возврата нет. Покупка всё ещё может решать задачу качества, рабочего окна или загрузки персонала. Полный фонд оплаты за все обязанности нельзя делить на одни только вымытые м² и выдавать за стоимость уборки пола.
C. В деньги превращается половина времени
Из 70 высвобожденных часов 35 действительно уменьшают платежи: 35 × 450 = 15 750 ₽/мес. Ещё 35 часов остаются оплачиваемыми и доступны для другой работы. После дополнительных расходов денежный эффект — 12 250 ₽/мес.
| Сценарий | Сокращённые оплачиваемые часы | Оставшийся оплаченный ресурс | Денежный эффект |
|---|---|---|---|
| A | 70 ч | 0 ч | 28 000 ₽ |
| B | 0 ч | 70 ч | -3 500 ₽ |
| C | 35 ч | 35 ч | 12 250 ₽ |
Почему нужен календарь, а не только деление цены на экономию
Быстрая оценка A: 320 000 / 28 000 = 11,43 месяца. При нашей условности «платежи в конце месяца» первый неотрицательный остаток возникает в 12-м месяце. Дробное число не означает обещания возврата в конкретный день.
Для C деление даёт 26,12 месяца, но перед возвратом денег оплачивается новая АКБ. Поэтому конец месяца 30 ещё даёт -500 ₽, а конец месяца 31 — 11 750 ₽. Простой частный результат здесь пропускает важный платёж.
Накопленный поток месяца = прошлый остаток + месячная разница платежей − разовые расходы + разовые поступления. Начальный остаток равен −320 000 ₽. Продажа не уменьшает стартовую покупку: деньги от неё приходят только в конце горизонта.

Открыть полный денежный календарь: месяцы 0–36
На узком экране таблицу можно прокрутить по горизонтали. Все суммы — в рублях, остаток на конец месяца.
| Месяц | A, ₽ | B, ₽ | C, ₽ | Событие |
|---|---|---|---|---|
| 0 | -320 000 | -320 000 | -320 000 | Покупка и запуск −320 000 |
| 1 | -292 000 | -323 500 | -307 750 | Регулярная разница платежей |
| 2 | -264 000 | -327 000 | -295 500 | Регулярная разница платежей |
| 3 | -236 000 | -330 500 | -283 250 | Регулярная разница платежей |
| 4 | -208 000 | -334 000 | -271 000 | Регулярная разница платежей |
| 5 | -180 000 | -337 500 | -258 750 | Регулярная разница платежей |
| 6 | -152 000 | -341 000 | -246 500 | Регулярная разница платежей |
| 7 | -124 000 | -344 500 | -234 250 | Регулярная разница платежей |
| 8 | -96 000 | -348 000 | -222 000 | Регулярная разница платежей |
| 9 | -68 000 | -351 500 | -209 750 | Регулярная разница платежей |
| 10 | -40 000 | -355 000 | -197 500 | Регулярная разница платежей |
| 11 | -12 000 | -358 500 | -185 250 | Регулярная разница платежей |
| 12 | 16 000 | -362 000 | -173 000 | Регулярная разница платежей |
| 13 | 44 000 | -365 500 | -160 750 | Регулярная разница платежей |
| 14 | 72 000 | -369 000 | -148 500 | Регулярная разница платежей |
| 15 | 100 000 | -372 500 | -136 250 | Регулярная разница платежей |
| 16 | 128 000 | -376 000 | -124 000 | Регулярная разница платежей |
| 17 | 156 000 | -379 500 | -111 750 | Регулярная разница платежей |
| 18 | 136 000 | -431 000 | -147 500 | Замена АКБ −48 000 |
| 19 | 164 000 | -434 500 | -135 250 | Регулярная разница платежей |
| 20 | 192 000 | -438 000 | -123 000 | Регулярная разница платежей |
| 21 | 220 000 | -441 500 | -110 750 | Регулярная разница платежей |
| 22 | 248 000 | -445 000 | -98 500 | Регулярная разница платежей |
| 23 | 276 000 | -448 500 | -86 250 | Регулярная разница платежей |
| 24 | 304 000 | -452 000 | -74 000 | Регулярная разница платежей |
| 25 | 332 000 | -455 500 | -61 750 | Регулярная разница платежей |
| 26 | 360 000 | -459 000 | -49 500 | Регулярная разница платежей |
| 27 | 388 000 | -462 500 | -37 250 | Регулярная разница платежей |
| 28 | 416 000 | -466 000 | -25 000 | Регулярная разница платежей |
| 29 | 444 000 | -469 500 | -12 750 | Регулярная разница платежей |
| 30 | 472 000 | -473 000 | -500 | Регулярная разница платежей |
| 31 | 500 000 | -476 500 | 11 750 | Регулярная разница платежей |
| 32 | 528 000 | -480 000 | 24 000 | Регулярная разница платежей |
| 33 | 556 000 | -483 500 | 36 250 | Регулярная разница платежей |
| 34 | 584 000 | -487 000 | 48 500 | Регулярная разница платежей |
| 35 | 612 000 | -490 500 | 60 750 | Регулярная разница платежей |
| 36 | 690 000 | -444 000 | 123 000 | Продажа нетто +50 000 |
Итог месяца 36: A 690 000 ₽, B -444 000 ₽, C 123 000 ₽. Это разница денежных затрат вариантов за весь горизонт, не три отдельных дохода. Показатель не является NPV: для NPV понадобятся обоснованная ставка и дисконтирование каждого потока.
Стоимость чистого м²: текущая и полная — не одно и то же
Цена одной принятой уборки = относящиеся к ней затраты / число уборок. Цена принятого м² = затраты / принятая площадь за тот же период. Повторные проходы, недомытые зоны и площадь всего здания не должны искусственно раздувать знаменатель.
| Показатель | До | После |
|---|---|---|
| Текущие платежи на одну уборку | 2 950 ₽ | 1 550 ₽ |
| Текущие платежи на принятый м² | 0,983 ₽/м² | 0,517 ₽/м² |
| Денежный TCO за 36 месяцев | 2 124 000 ₽ | 1 434 000 ₽ |
| Полная стоимость принятого м² за горизонт | 0,983 ₽/м² | 0,664 ₽/м² |
| Полная стоимость м² без продажи в конце | 0,983 ₽/м² | 0,687 ₽/м² |
Проверка двумя способами: TCO до = 59 000 × 36 = 2 124 000 ₽. TCO после = 320 000 + 31 000 × 36 + 48 000 − 50 000 = 1 434 000 ₽. Разность 2 124 000 − 1 434 000 = 690 000 ₽ совпадает с концом денежного календаря A.
В этих учебных условиях полный показатель после покупки равен 0,664 ₽/м², а не текущим 0,517 ₽/м². Дешёвый текущий проход ещё не означает дешёвое владение: покупку и разовые события учитывают за весь горизонт.
Граница окупаемости: сколько времени действительно монетизируется
Пусть k — доля высвобождённого времени, которая уменьшает реальные платежи. Это не КПД и не коэффициент производительности машины. Для этих исходных данных месячный эффект = 31 500 × k − 3 500 ₽. Дату возврата снова ищем в календаре, включая батарею и продажу.
| Доля k | Эффект в месяц | Итог 36 месяцев | Возврат по календарю |
|---|---|---|---|
| 0% | -3 500 ₽ | -444 000 ₽ | Нет в этом горизонте |
| 25% | 4 375 ₽ | -160 500 ₽ | Нет в этом горизонте |
| 50% | 12 250 ₽ | 123 000 ₽ | Первый — месяц 31 |
| 75% | 20 125 ₽ | 406 500 ₽ | Первый — 16; после нового минуса — 19 |
| 100% | 28 000 ₽ | 690 000 ₽ | Первый — месяц 12 |
При k = 75% остаток впервые положительный в месяце 16, но после батареи в месяце 18 снова падает до -5 750 ₽. С месяца 19 он остаётся неотрицательным до конца рассматриваемого горизонта. Поэтому одного первого пересечения нуля недостаточно.
Положительный месячный эффект требует k больше 11,1%. Для неотрицательного итога 36 месяцев нужно около 39,2% с продажей и 43,6% без неё. Это границы именно учебной модели, не нормативы для закупки. При k = 25% мы не обещаем возврат за пределами 36 месяцев: дальнейшая батарея, обслуживание и ресурс не смоделированы.
| Условие | A: итог, ₽ | B: итог, ₽ | C: итог, ₽ |
|---|---|---|---|
| Исходный расчёт | 690 000 | -444 000 | 123 000 |
| Продажа в конце не состоялась | 640 000 | -494 000 | 73 000 |
| Замена АКБ стоит 96 000 ₽ вместо 48 000 ₽ | 642 000 | -492 000 | 75 000 |
Это отдельные сценарии, не суммированные изменения. Если меняется частота уборки, пересчитывают объём работ и переменные расходы, а постоянные выделяют отдельно. Нельзя уменьшить количество уборок и оставить прежнюю «экономию» времени или расход химии.
Как собрать исходные данные за восемь шагов
- Описать действующий способ и одну сопоставимую задачу: площадь, частоту, загрязнение, окно, качество и исключения.
- Измерить несколько представительных полных циклов до покупки: отдельно минуты процесса и человеко-часы. Отметить сезон и нетипичные простои.
- Проверить точное исполнение кандидата, покрытие и допуски, затем измерить сопоставимый цикл с приёмкой результата. Не испытанием выяснять предельные разрешённые режимы.
- Получить КП на готовый комплект и запуск, цены расходников, условия сервиса и подтверждение того, что включено в договор.
- Для каждой высвобождённой группы часов записать денежный механизм: какой именно будущий платёж изменится. Если никакой — оставить часы ресурсом.
- Разнести регулярные расходы и события по месяцам; первую батарею, уход, покрытый договором ремонт и продажу учесть по одному разу.
- Проверить итог без продажи, с более дорогой батареей и меньшей долей монетизации. Неизмеренные параметры пометить неизвестными, а не нулём.
- Сравнить деньги, принятую уборку и рабочий ресурс отдельно; утвердить лимит бюджета и условия, при которых решение нужно пересмотреть.
Для склада исходные зоны и путь к обслуживанию разобраны в подборе поломоечной машины для склада. Для парковки сначала проверьте доступ к местам и сезонный цикл. Заявленная производительность по ровному свободному маршруту не заменяет ни один из этих замеров.
Реальные комплектации для запроса бюджета
Эти действующие карточки показывают разные форматы и текущий порядок цены. Учебные 300 000 ₽ покупки и часы работы выше не относятся ни к одной из них. Сопоставимое КП должно включать одинаково определённые комплект, запуск, расходники и условия обслуживания.
Выбор формата начинается с каталога поломоечных машин и задачи: сопровождаемая, с тягой или с сиденьем. Название, фото, актуальная цена и статус ниже берутся из текущего каталога; это не рейтинг по окупаемости.
| Модель | Параметры из карточки | Применение и ограничения | Текущая цена и наличие |
|---|---|---|---|
| JH-400 |
| Компактная аккумуляторная машина с пешим оператором: запросить бюджет готового комплекта для ограниченных зон. JH-400 батарейная, не сетевая. В доступной копии руководства есть расхождения с предложением по бакам и АКБ: эти числа не перенесены в сравнение. | 116 000 ₽ в наличии |
| COMPACT 60T |
| Сопровождаемая машина с тягой: сравнить полный цикл, обслуживание и рабочую комплектацию. COMPACT 60T не имеет сиденья оператора. Ни тяга, ни цена не подтверждают допустимость любого маршрута или рампы. | 255 000 ₽ в наличии |
| C80S |
| Исполнение с местом оператора: оценить фактический маршрут и бюджет более крупного формата. Точная карточка C80S Lithium. Первичный паспорт комплектации не подтверждён; данные каталога не доказывают автономию и окупаемость на объекте. | 565 000 ₽ в наличии |

Поломоечная машина TOR JH-400 (Аккумуляторная)
Модель: JH-400
- Ширина уборки
- 400 мм
- Тип АКБ
- GEL
Компактная аккумуляторная машина с пешим оператором: запросить бюджет готового комплекта для ограниченных зон.
JH-400 батарейная, не сетевая. В доступной копии руководства есть расхождения с предложением по бакам и АКБ: эти числа не перенесены в сравнение.
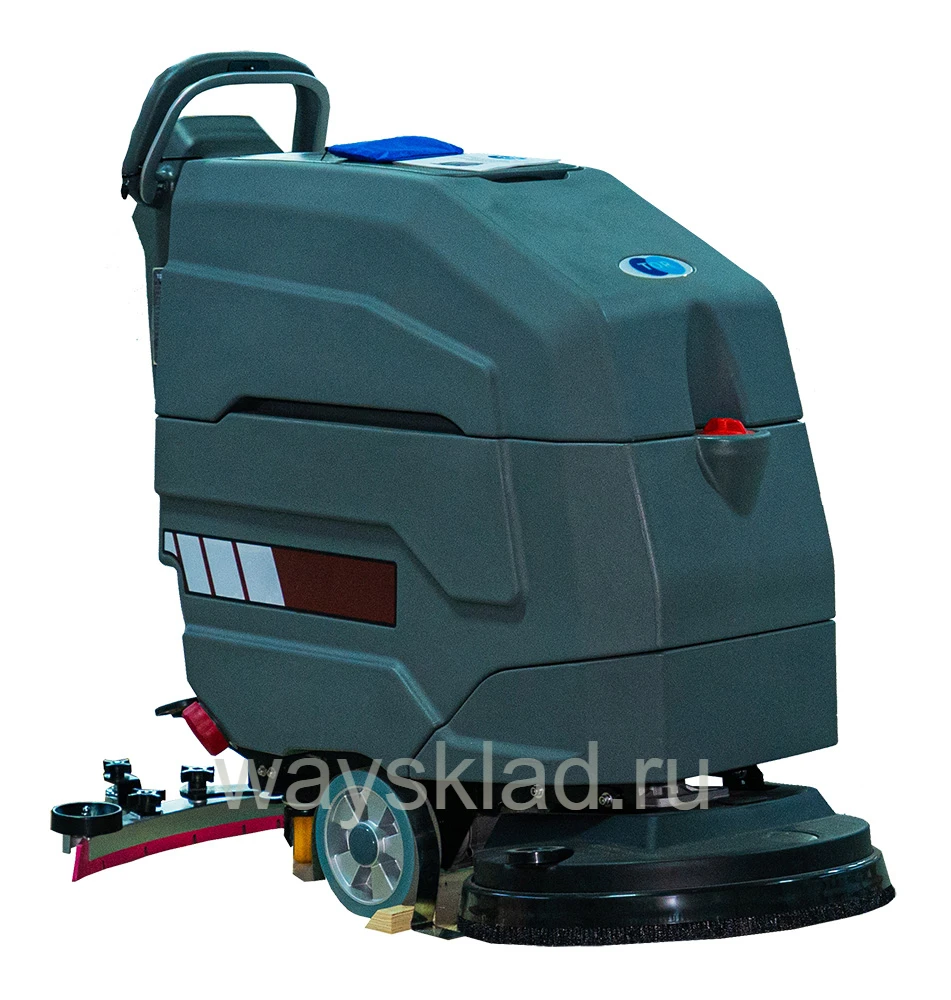
Машина поломоечная самоходная с АКБ GEL 24/100 В/Ач TOR COMPACT 60T
Модель: COMPACT 60T
- Ширина уборки
- 600 мм
- Бак чистой воды
- 55 л
- Бак грязной воды
- 65 л
- Тип АКБ
- GEL
Сопровождаемая машина с тягой: сравнить полный цикл, обслуживание и рабочую комплектацию.
COMPACT 60T не имеет сиденья оператора. Ни тяга, ни цена не подтверждают допустимость любого маршрута или рампы.

Поломоечная машина C80S (зар. устр + Lithium аккум.)
Модель: C80S
- Ширина уборки
- 860 мм
- Бак чистой воды
- 130 л
- Бак грязной воды
- 140 л
- Тип АКБ
- Li-ion
Исполнение с местом оператора: оценить фактический маршрут и бюджет более крупного формата.
Точная карточка C80S Lithium. Первичный паспорт комплектации не подтверждён; данные каталога не доказывают автономию и окупаемость на объекте.
Что передать для предметного сравнения предложений
- Тип объекта и задачи действующего способа уборки.
- Уникальная площадь каждой принимаемой зоны, а не только площадь здания.
- Периодичность и сезонные изменения загрязнения.
- Критерии качества, состояние пола и ручная доработка.
- Доступное окно, трафик и временно закрытые зоны.
- Хронометраж полного текущего цикла и число участников.
- Измеренный либо пока неизвестный цикл машины-кандидата.
- Агрегированная полная стоимость оплачиваемого часа и схема оплаты.
- Какие именно выплаты можно сократить; какие часы останутся оплачиваемыми.
- Комплект, цена покупки, запуск, доставка и инфраструктура по КП.
- Расход химии, воды и энергии; стоимость расходников и сервиса.
- Сценарий замены батареи, простоев и подменного решения.
- Горизонт решения и предположение о чистой продаже, в том числе вариант без продажи.
- Налоговые/финансовые границы и список ещё не подтверждённых данных.
Персональные зарплатные документы сотрудников не нужны: достаточно агрегированных данных о часах и платежах. Передать задачу и запросить комплектацию можно через контакты WaySklad. Если ключевые показатели неизвестны, сначала уточните их; обещание окупаемости не заменяет смету.
Полезные материалы перед расчётом
- Как выбрать поломоечную машину — от задачи к исполнению.
- Сетевая или аккумуляторная — организация маршрута и питания.
- GEL и Li-ion — комплект батареи, зарядка и документы.
- Реальная производительность — какие минуты и квадратные метры считать.
Частые вопросы об окупаемости
Можно ли узнать срок возврата только по цене машины?
Нет. Нужны сопоставимое задание, реальные изменения платежей, запуск, текущие расходы и календарь разовых событий.
Почему освободившиеся часы могут не дать экономии денег?
Если выплаты не меняются, деньги не освобождаются. Оплаченные часы можно использовать для другой работы, но это отдельный результат.
Нужно ли считать человека на машине с сиденьем?
Да. Сиденье не отменяет оператора, обслуживание, воду и доработку. Сравнивают полный цикл и человеко-часы.
Как посчитать стоимость чистого квадратного метра?
Разделить затраты выбранного периода на принятую площадь того же периода. Повторный проход не удваивает уникальную площадь одного задания.
Когда учитывать замену батареи?
В месяце предполагаемого платежа, отдельно от первой АКБ в комплекте. Резерв на эту же замену нельзя ещё раз прибавлять к денежному TCO.
Почему простое деление не сработало в сценарии C?
Деление даёт 26,12 месяца, но не учитывает замену АКБ до возврата. В календаре первый неотрицательный остаток — конец 31-го месяца.
Что делать, если машину не удастся продать?
Проверить сценарий без поступления в конце. Для учебного A итог 640 000 ₽ вместо 690 000 ₽, для C — 73 000 ₽. Продажа не гарантирована.
Можно ли сложить экономию труда и доход от дополнительной работы?
Не для одних и тех же часов. Часть часов может сократить оплату, другая — принести подтверждённый вклад после затрат. Выручка не равна этому вкладу.
Это расчёт NPV или лизинга?
Нет, приведены недисконтированные платежи без модели финансирования и налоговых эффектов. Для NPV нужна ставка и дисконтирование; для кредита или лизинга — отдельный согласованный календарь.
Если денежного возврата нет, покупка бессмысленна?
Не обязательно. Она может решать задачу качества, окна или загрузки людей. Такие цели фиксируют отдельно и не называют подтверждённой денежной окупаемостью.
Источники и границы расчёта
Проверено 25 сентября 2026 года: Tennant — вопросы к полной стоимости уборочной техники; Kärcher — уход за уборочным оборудованием; ACCA — релевантные денежные потоки и срок возврата и дисконтирование.
Иностранные проценты экономии и рекламные обещания не перенесены в расчёт. Численные сценарии — самостоятельная учебная модель редакции, а фотографии и цены в товарных блоках относятся к текущим карточкам. Итоговое решение требует данных вашего объекта, точной комплектации и финансовых условий.